📝自分記録:2025年GWにできるだけ再読📖
— JEGAN・ポイ活型 (@jegantpw) May 2, 2025
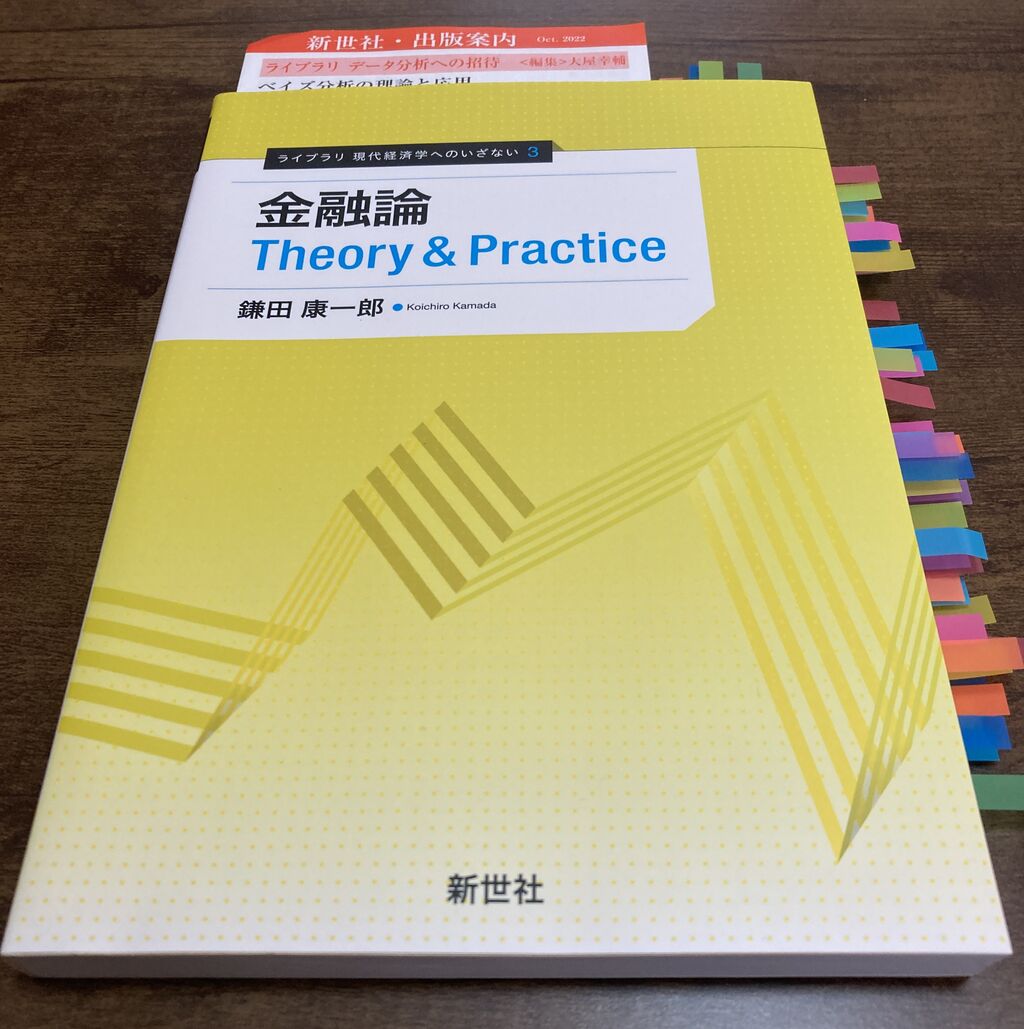
ライブラリ 現代経済学へのいざない 3
鎌田康一郎『金融論 Theory&Practice』https://t.co/pOliWY8SzT pic.twitter.com/lWqsESUoFl
※注意事項
・本稿はあくまでも書評であって投資情報ではありません。
序論
中央銀行実務家による「金融論」の中級テキストだが、マクロ経済学の初級テキストや類書(たとえば、福田慎一『金融論』(1)を読み通した人ならば通読できると思われる。
出版社Web 目次Pを確認するとわかるが、仮想通貨まで言及される。
評者@jegantpwの力量で全18章を限られた時間で言及するのは不可能なので、特に重要性が高いと判断した6点のみ言及したいと思う。
1・金融システム・マネタリーベース
評者@jegantpwの力量で全18章を限られた時間で言及するのは不可能なので、特に重要性が高いと判断した6点のみ言及したいと思う。
1・金融システム・マネタリーベース
黒田前総裁(本稿執筆時点)で話題になったマネタリーベースを2倍にするという報道で、金融政策や金融論について興味がない人も覚えている方もいると思う。
図で、マネタリーベース(金融機関が保有)とマネーストック(家計・企業が保有)の説明を簡潔にしている。評者@jegantpwは、すべてのマクロ経済学のテキストを読んでいるわけではないが、これらを混同・同一している考えもあるという。
中央銀行がコントロールできるのは、マネタリーベースであってマネーストック(2)ではないとはっきり書いている。
2・債券・長期金利
長期金利については、金利の利回り曲線(イールドカーブ)と短期金利と同時に簡潔に説明される。
3・マクロ経済モデル
2・債券・長期金利
日銀の植田総裁の長期金利上昇への国債購入対応への報道が報じられている。
参考:記事執筆時点
債券については、市場で仕事(狭めると専門に仕事をしている人と想定される)をしている人には常識だろうが、それ以外の人には(評者@jegantpwも含む)なかなか理解しずらい以前に関心をもたない人が多数と思われる。
本書は、その点を考慮しているのか非常にわかりやすいと思われる。
特に「利付債」の説明はわかりやすい。
長期金利については、金利の利回り曲線(イールドカーブ)と短期金利と同時に簡潔に説明される。
3・マクロ経済モデル
「IS-LMモデル」(4)について徹底的に説明される。
これを古いという見方をする人もいるようだが、
本書はしがき より「現実世界で役に立たない理論は無意味である。逆に使える理論は古くても使う。」
とある。
なお、国際経済への拡張したモデルも言及してくれるので、その上でもまだ使える理論なのであろう。
金融政策の効果
おそらく今後も学者からネット民まで話題するだろうし、なるであろうと考えるが「量的・質的金融緩和」(Quantitataive Qualitative Easing:QQE)が効いていた(5)かどうかで、著者鎌田氏の見解は、評者@jegantpwが読む限りだが否定も肯定もしないが結果的に思ったほど上手く波及しなかったというのが素直な見方なのではないかと思われる。
4・インフレ
経済学者・エコノミストではなくても、ここ数年の経済状況はデフレではなくインフレだという判断が大勢の人の見解(6)であろう。
BEI
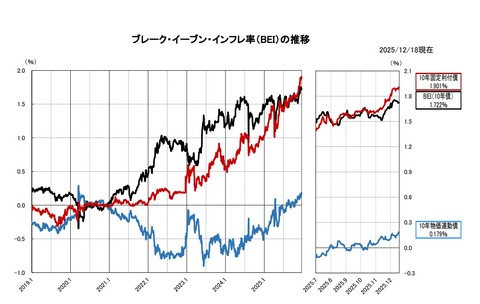
インフレをどう計測しているものをみれば(あるいは中央銀行職員=実務家がみている)いいのかと言うと「ブレーク・イーブン・インフレーション・レート」Break Even Inflation rate(BEI)であろう。
名目金利から物価連動債を先引いて計算される。本書P50(8)
なお、推移が知りたい読者諸賢もいると思われるので、やや書評からはずれるがGoogleなどで検索するとすぐに確認できると思われる。
また、『日本相互証券株式会社Web』にも「掲載」されている。
なお、国際経済への拡張したモデルも言及してくれるので、その上でもまだ使える理論なのであろう。
金融政策の効果
おそらく今後も学者からネット民まで話題するだろうし、なるであろうと考えるが「量的・質的金融緩和」(Quantitataive Qualitative Easing:QQE)が効いていた(5)かどうかで、著者鎌田氏の見解は、評者@jegantpwが読む限りだが否定も肯定もしないが結果的に思ったほど上手く波及しなかったというのが素直な見方なのではないかと思われる。
4・インフレ
経済学者・エコノミストではなくても、ここ数年の経済状況はデフレではなくインフレだという判断が大勢の人の見解(6)であろう。
本書は比較的に早い段階でデフレーション(デフレ)とともに説明されている。
「インフレリスクが投資家にあまり意識されない」とあるので、一般的に働いている人(雇用されて給与をもらって生活している人)とは意識の隔たり(7)があるということを理解できると思われる。
BEI
インフレをどう計測しているものをみれば(あるいは中央銀行職員=実務家がみている)いいのかと言うと「ブレーク・イーブン・インフレーション・レート」Break Even Inflation rate(BEI)であろう。
名目金利から物価連動債を先引いて計算される。本書P50(8)
なお、推移が知りたい読者諸賢もいると思われるので、やや書評からはずれるがGoogleなどで検索するとすぐに確認できると思われる。
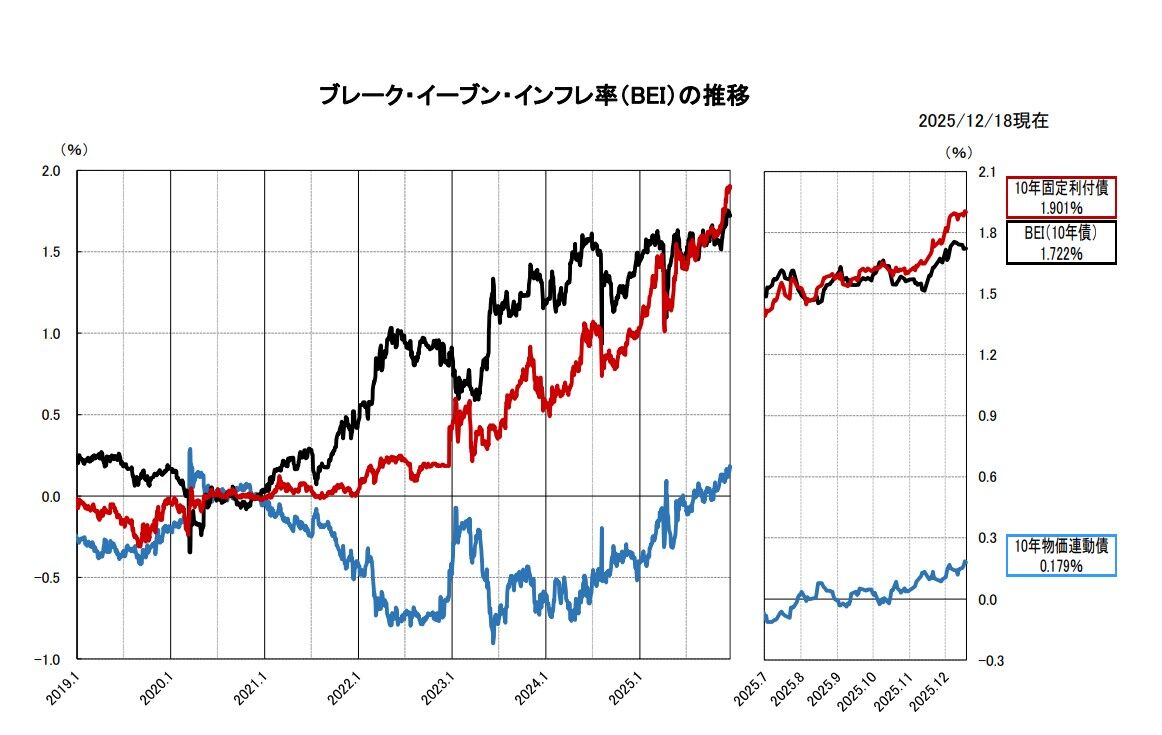
https://www.mof.go.jp/jgbs/topics/bond/10year_inflation-indexed/bei.pdf より
※「BEI 日本 最新 財務省 pdf」Googleにて2025/12月下旬頃に検索
また、『日本相互証券株式会社Web』にも「掲載」されている。
5・物価
10章が「物価の理論」で、多くが「フィリップス曲線」(9)の説明である。
「IS-LMモデル」に続いて徹底的に解説されるので重要度はかなり高いと考える。
現状(執筆時2025年12月下旬)から今後(2026春闘以後)を評者@jegantpw愚考するに「NAIRU型フィリップス曲線」が重要だと思われる。
P161NAIRUは、Non-Accelerating Inflation Rate of Unemployment の頭文字をとったものでありインフレ率を加速させない失業率という意味である。
また、多数の学者の理論(アルバン・W・フィリップスは説明するまでもないと思うが、サムエルソン、ソロー、フリードマン、オークン、マンキュー)を簡潔に紹介している。
注目すべきは日本の経済学者 根岸隆の「屈折需要曲線の理論」(10)が説明されている。
6・自然利子率
中立金利と関連性のある指標「自然利子率」について12章で金融政策を考える上で重要な「テイラー・ルール」(米経済学者/ジョン・B・テイラーが考案)から、長期停滞論(11)、補論ではあるが「AD-ASモデル ニューケインジアン エコノミクス(12)」まで解説される。
12章はこれまで以上にアカデミック的であろうと思われる。
たとえば以下引用
P192その時々の状況に応じて裁量的に政策を実行してはいけないのだろうか。実際、政策ルールを使って金融政策を実施していると明言している中央銀行は存在しない。この「ルールか、裁量か」とうい問題を巡っては、理論的可能性を信じる経済学者と経験を重視する実務家の間で静かで激しい議論が繰り広げられてきた。
前述の「テイラー・ルール」や「オイラー方程式」など軽量経済学の領域によってのみ決まってくるもの(13)ではないのであろう。
また著者は、「テイラー・ルール」に欠けているものも説明してくれる。
潜在成長率
上に述べた軽量的なデータもそうだが、直感的に日本の経済状況が理解できる「需給ギャップと潜在成長率」を『日本銀行Web』より確認することができる。
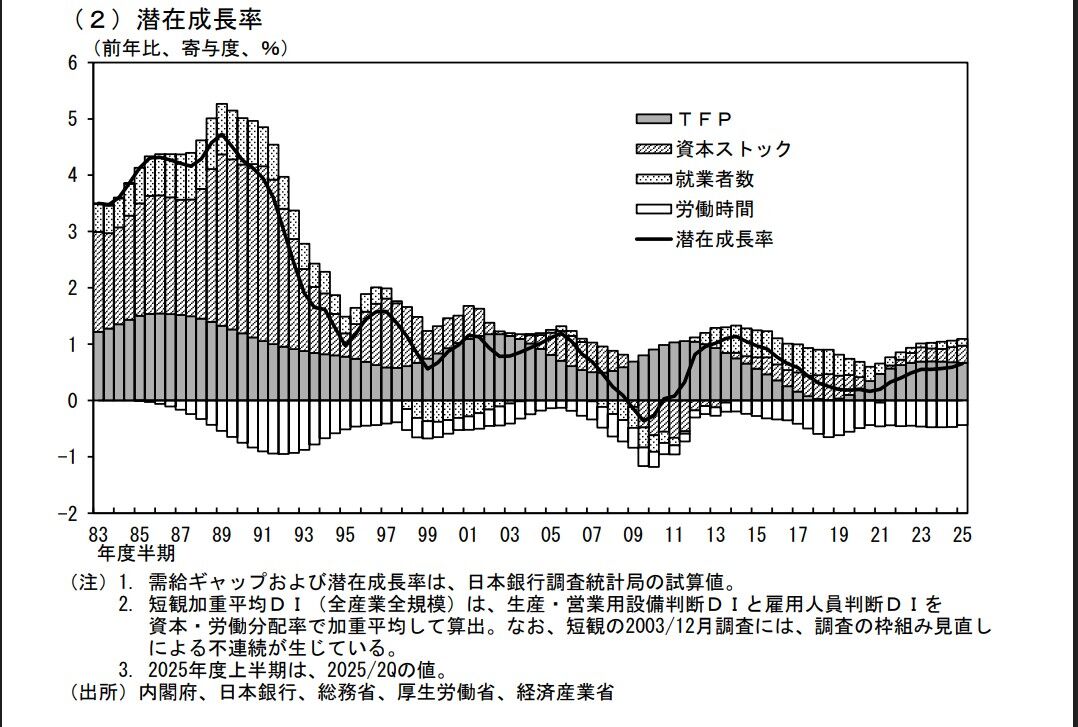
画像:日本銀行
https://www.boj.or.jp/research/research_data/gap/gap.pdf より
上記画像「潜在成長率」のみをみるとわかるように、1989年頃から急激に下降し94年頃から2005・6年頃まで緩やかに上昇、その後も急落しているが(リーマン・ショックも影響があると思われる)、2019年頃から緩やかに上昇しつつあると判断できなくもないであろう。
結論
「2」まで、金融システム・マネタリーベース・債券・長期金利について述べたが、本書の前半8章までは金融業界で働いている人にとっては常識で、経済学に興味のある人にもあまり意識(殆ど知らない人もいると思われる)されないので、通読するだけでも十分に意味があると思われる。大勢の人に影響を及ぼす「インフレ」・「物価」、経済学に興味がある人には9章から12章までは必読であろう。
本稿後半に、「フィリップス曲線」・「屈折需要曲線の理論」・「自然利子率」、政策について述べたが、これらについては高度な経済学的実践(軽量経済学の知見が最低必要)なので、大勢の人が、日銀の専門担当者に負託し、政治思想のイデオロギーのない専門分野の経済学者に付託せざるを得ない。
【注釈・参考文献-AD-】
※参考文献の遷移先はAmazonです。
1:本稿執筆時点では「新版」(2020/3/30)、福田(敬称略)が日銀の若手社員向けに行っている理論研修の講義もベースになっている。
2:決済・金融の仕組みからみた日銀の職員の解説書で本書の参考文献にも挙げられている横山昭雄『真説 経済・金融の仕組み』(日本評論社2015/9/20)がわかりやすく詳しい。
横山は、非伝統的金融政策に批判的な立場だが平仄を重視した視点だと判断している。
3:他に日銀OBの学者岩村充が最初に提案したと思われる「変動付利付永久債」もある。
4:「IS-LMモデル」の頭文字について
Iは、Investment(投資)
Sは、Saving(貯蓄)
Lは、Liquidity(流動性)
Mは、Money(貨幣)
5:黒田前日銀総裁の「QQE」から「長短金利操作付き量的・質的金融緩和(イールドカーブカーブ・コントロール)」までについてはかなりの書籍が出ているし、『日本銀行Web』も「(参考)2013年以降の「量的・質的金融緩和」のもとでの金融政策」を出している。評者@jegantpwが本稿執筆時点で、これだけは読んで欲しいと思うものを挙げておく。
2005年の出版なのだが、2章に黒田日銀の金融緩和政策の概要になっている部分がしっかりある。
伝統的金融政策の説明からマイナス金利政策までアカデミックな視点で解説されている。
当時の軽量データもあるので資料としても有益である。
主要国の金融政策の考え方を知るうえで最適な1冊と考える。
4章・5章はこれからの金融政策を考える上ではずせないと考える。
3と重複するが、当時日銀事務方から学者・エコノミストがどういう議論をしていたのかを知るのに有益であろう。
8章【討論】マイナス金利化で市場はどう動く?-加藤出・平野英治・正直智哉 は読んだ当時は新鮮だった。
学者・元日銀エコノミスト・エコノミストの黒田日銀前半の評価がされている本。
肯定否定がはっきりしている本だと思う。
1章北坂はデフレ脱却に功あったという評価だと評者@jegantpwは考えている。
2章細野は、非伝統的金融政策の論点整理になると思われる。
「3」で挙げた岩村充『金融政策に未来はあるか』にも、QQEの評価がされている。
定価5,000円越えだが、金融政策をアカデミックに捉えるには格好の1冊であると考える。
日本のみならず、欧米の政策担当者にも言及されている。
4章で日銀事務方の実務について取材された記事がある。
経済学の金融政策と実務の違いを知ることができると考える。
6:現在首相の高市早苗氏は高圧経済を考えているようだが、評者@jegantpwとしては反対である。
なお、金融政策で高圧経済が可能でメリットデメリットの議論もあるであろうが、書評の範囲を大きく超えることになるので別稿を立てるべきであると判断している。
7:たとえばビジネス系インフルエンサーで貯金を否定している人もいるのを見かけるが、大半の人は十分な現預金をもっているわけではないので、その主張を鵜吞みにするのは危険である。
政府の意図どおりにできない国民がかなりの数がいるというのを自覚しておいた方が良いと考える。
8:BEIについての若干の補足
「3・5-5」で挙げた岩村充『金融政策に未来はあるか』によると、説明が異なる本書の場合には数式も用いて説明される。
翁邦夫『人の心に働きかける経済政策』(岩波書店/2022/1/20)では、黒田日銀が批判的に説明されている。
評者@jegantpwの判断では、金融関係者だけを見ているように穿ってしまう。どちらかと言えば岩村の方がフェアな見方をしている。しかし、岩村の方の図には作為を感じる。
9:フィリップス曲線についての若干の補足
9-1・本書で紹介されるフィリップス曲線の他に「物価版フィリップス曲線」というものがある。
9-2・NAIRU型フィリップス曲線について
経済学・金融政策・中央銀行に興味がなくても、高橋洋一のXや動画等で見知っている人も多いと思うが、氏の説明はかなり簡略されたものであろう。
10:渡辺努『物価を考える』(日本経済新聞出版/2024/11/22)1章でも企業の価格据え置きで説明されている。
11:「3」で挙げた岩村充『金融政策に未来はあるか』P80に、白川正明(当時日銀総裁)の問題提起がされている。長期停滞論を題材にしているわかりやすい新書に、福田慎一『21世紀の長期停滞論』(平凡社/2018/1//15)がある。
12:「AD-ASモデル」について
ADは、総需要(Aggregete Demand)
ASは、総供給(Aggregete Supply)
本書の編者 宮尾龍蔵『コア・テキスト マクロ経済学 第2版』(新世社/2017/6/10/)P12より
13:執筆時点で24年前の研究だが、清水誠『銀行行動と規制の経済分析』(五絃舎/2001/12/25)4章で展開される分析では、「実際に観測できるのは名目金利、重要なのはあくまでも実質金利」とある。
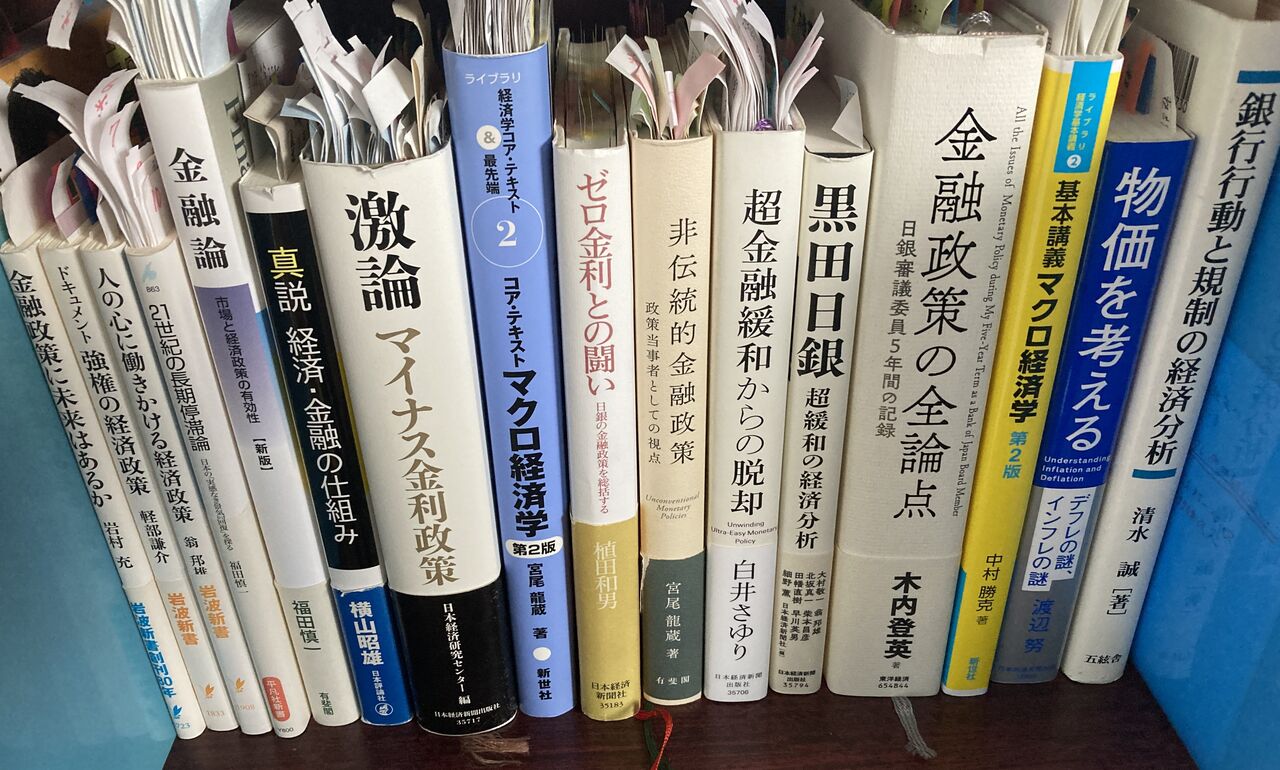
所有通読証明
※新書以外は本稿で注釈含めて言及した順(左側から)
AD-Amazon

AD-楽天

【中古】金融論 Theory&Practice/新世社(渋谷区)/鎌田康一郎(単行本)